据 TrendForce 最新研究,2026 年第三季度全球 OLED 显示器出货量环比增长 13%,达到 2025 年同期的两倍。华硕继续居首,微星首次升至第二。TrendForce 将增长归因于主要品牌持续推出新品,以及上游面板供应充足;后者也让二线和新兴品牌得以大幅扩大出货。
TrendForce 数据显示,华硕第三季度市场份额为 21.7%,出货量环比增长 6%。其关键高端产品所用的 27 英寸 QHD 540 Hz 面板供应约束有所缓解,品牌 20 周年纪念新品也带动了需求。
微星份额环比提高 1.7 个百分点,达到 14.5%,首次成为全球第二大 OLED 显示器供应商。TrendForce 称,增长主要来自假日购物季前增加的 27 英寸 QHD 显示器订单,以及包括 27 英寸 QHD 320 Hz 显示器在内的多款新品陆续推出。前三季度,微星累计出货量已与三星大致相当。
三星则以 11.3% 的份额降至第三。TrendForce 指出,三星前三季度出货相对平稳,但整体市场快速扩张稀释了其份额。三星计划在第四季度面向欧洲和北美年终购物季大幅增加出货。
LGE 和戴尔各上升一位,分别以 8.6% 和 8.2% 的份额位列第四、第五。TrendForce 称,LGE 对部分 27 英寸 QHD 240 Hz 机型的促销拉动了需求;戴尔除主流同规格机型持续扩大出货外,第二季度推出的 39 英寸新品也在加速出货。
据 Pobieralnia 援引 Omdia 数据报道,2026 年主流 27 英寸 QHD 240 Hz OLED 电竞显示器价格降幅超过 40%。
该报道指出,早期 OLED 显示器存在亮度有限、特殊子像素排列导致文字边缘出现彩边等问题。较新的串联(tandem)OLED 面板改善了亮度和色彩表现,RGB 条状排列则让文字显示更加清晰。不过,烧屏和使用寿命方面的担忧仍然存在。
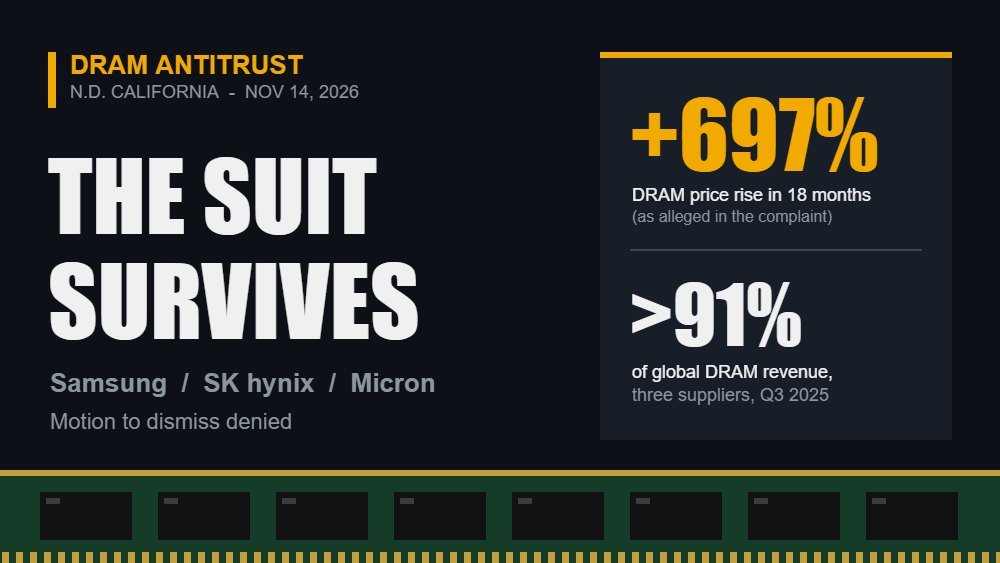
Pobieralnia 还将显示器升级需求与 AI 行业对内存、存储的需求联系起来。报道称,DRAM 元件价格已上涨数倍,AI 数据中心需求也使 NAND 闪存和机械硬盘供应承压,高端显卡越来越难以合理价格买到。
该报道认为,显示器并不直接受到上述供应压力影响,因此,对不愿承担整机升级费用的玩家而言,更换显示器成为一种选择。